Facture électronique
Facture dématérialisée ou facture électronique : quelle différence pour un artisan ?
9 novembre 2026Mis à jour le 9 novembre 20265 min de lecture
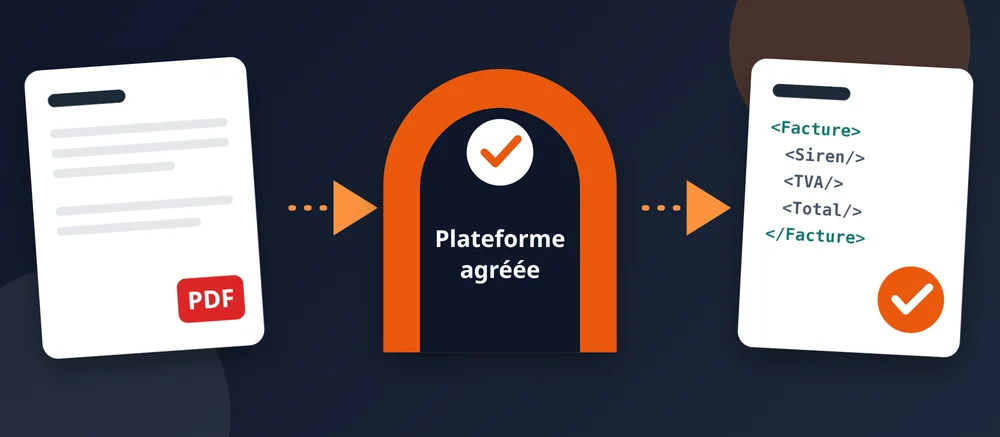
Une facture dématérialisée est une facture qui n’est pas sur papier : un PDF envoyé par e-mail en est une. Une facture électronique, au sens de la réforme, demande plus : une plateforme agréée et un format de données reconnu. L’administration le précise : un PDF simple n’en est pas une.
Facture électronique : Maitrio reçoit et envoie vos factures par une plateforme agréée. 1 mois d’essai gratuit, sans carte bancaire.
Essayer MaitrioSommaire
En bref
- Dématérialisée : toute facture qui n’est pas sur papier, un PDF par e-mail compris
- Électronique, au sens de la réforme : plateforme agréée et format reconnu
- Un PDF simple n’est pas une facture électronique selon l’administration fiscale
- Les petites entreprises doivent émettre en électronique au plus tard le 1er septembre 2027
Deux mots, deux niveaux d’exigence
Le Code général des impôts parle de facture électronique dans les deux cas. Il admet des factures électroniques « sous une forme électronique quelle qu’elle soit », à condition que le destinataire l’accepte et que l’origine, le contenu et la lisibilité de la facture soient garantis (article 289). La réforme ajoute une exigence : la facture doit passer par une plateforme agréée (article 289 bis).
| Facture dématérialisée | Facture électronique (réforme) | |
|---|---|---|
| Ce que c’est | Une facture sous forme électronique, par exemple un PDF envoyé par e-mail. | Une facture émise, transmise et reçue par une plateforme agréée. |
| Format | Quel qu’il soit. | Un des trois formats du socle, avec des données structurées. |
| Condition | L’accord du destinataire pour la transmission et la mise à disposition. | Le passage par une plateforme agréée. |
| Texte | Code général des impôts, article 289. | Code général des impôts, article 289 bis. |
Dans la suite, « dématérialisée » désigne la facture qui n’est pas sur papier, comme un PDF envoyé par e-mail, et « électronique » désigne la facture de la réforme.
Ce qui change entre professionnels
Quand l’émetteur et le destinataire sont des entreprises soumises à la TVA et établies en France, l’émission, la transmission et la réception des factures se font sous forme électronique, par une plateforme agréée (article 289 bis). Les dates sont les suivantes, d’après la FAQ de l’administration fiscale :
- Depuis le 1er septembre 2026 : toutes les entreprises doivent pouvoir recevoir des factures électroniques.
- Au plus tard le 1er septembre 2027 : les petites, moyennes et micro-entreprises doivent émettre leurs factures au format électronique.
Pour un client particulier, la facture ne passe pas par ce circuit : vous transmettez à l’administration les données de la vente, c’est l’e-reporting. Voyez notre guide sur l’e-reporting pour un artisan.
Scan, PDF ou Factur-X : lequel est une facture électronique ?
Une facture papier scannée
Un scan est une image du document. Il ne contient pas les données structurées que demande la facture électronique : ce n’est pas l’un des trois formats du socle.
Un PDF simple envoyé par e-mail
L’administration fiscale le dit dans sa FAQ : un PDF simple envoyé par voie électronique n’est pas une facture électronique au sens du dispositif.
Un PDF Factur-X
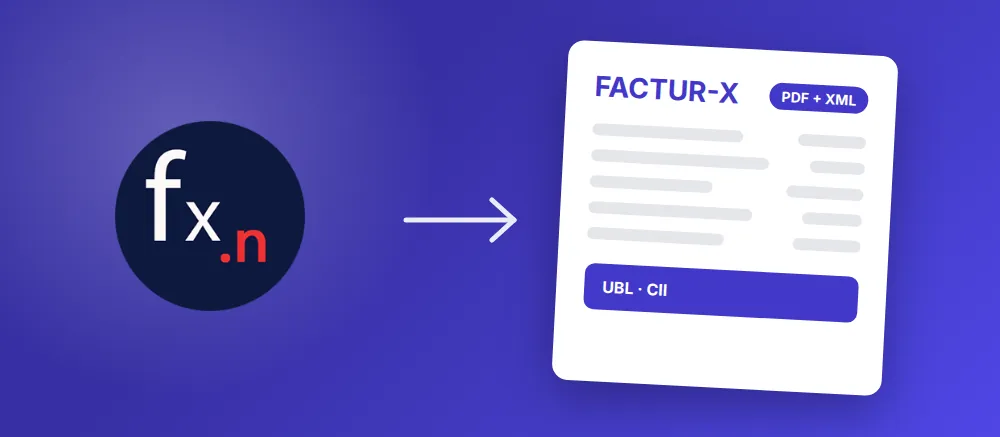
C’est un PDF lisible avec un fichier de données joint. Il fait partie des formats reconnus, et c’est le plus simple pour un artisan. Votre logiciel le produit et le transmet par la plateforme.
Le détail des formats est dans notre guide Factur-X, UBL et CII : quel format pour un artisan.
Quatre nouvelles mentions sur la facture
Les mentions obligatoires du Code de commerce et du CGI restent les mêmes. La FAQ de l’administration fiscale ajoute quatre mentions, obligatoires depuis le 1er septembre 2026 (décret n° 2022-1299, qui modifie l’article 242 nonies A de l’annexe II au CGI) :
Le SIREN de votre client
Il identifie l’entreprise à laquelle vous adressez la facture.
La catégorie de l’opération
Livraison de biens, prestation de services, ou les deux quand elles sont indépendantes l’une de l’autre.
L’option pour la TVA sur les débits
Seulement si vous avez choisi cette option.
L’adresse de livraison des biens
Seulement si elle est différente de l’adresse de facturation.
La liste complète est dans notre guide mentions obligatoires d’une facture et d’un devis dans le bâtiment.
Comment conserver une facture dématérialisée ?
Une facture établie ou reçue sous forme électronique doit être conservée sous cette forme. Le Livre des procédures fiscales (article L102 B) l’écrit ainsi : les documents « établis ou reçus sur support informatique » doivent être conservés « sous cette forme » pendant le délai de conservation prévu pour le contrôle fiscal. Imprimer la facture et supprimer le fichier ne suffit donc pas.
Pour une facture reçue sur papier, vous pouvez la garder sur papier ou sur support informatique, et la numérisation suit les modalités fixées par un arrêté du ministre du Budget. Les autres délais (10 ans pour les pièces comptables) sont dans notre guide conservation, numérotation et pénalités de retard.
Ce que vous avez à faire
- Choisir une plateforme agréée, ou un logiciel de facturation relié à l’une d’elles.
- Émettre vos factures aux clients professionnels par cette plateforme, au plus tard le 1er septembre 2027 pour une petite entreprise.
- Ajouter les quatre nouvelles mentions obligatoires sur vos factures.
- Conserver vos factures, comme l’impose déjà la loi.
Pour choisir, lisez plateforme agréée : faut-il en choisir une quand on est artisan du bâtiment ? et, pour les règles de conservation, notre guide conservation, numérotation et pénalités de retard. Pour vérifier votre situation, faites le test gratuit en une minute.
Questions fréquentes
Quelle différence entre une facture dématérialisée et une facture électronique ?
« Dématérialisée » est le mot courant pour une facture qui n’est pas sur papier, comme un PDF envoyé par e-mail. La facture électronique, au sens de la réforme, doit en plus passer par une plateforme agréée dans un format de données reconnu.
Un PDF envoyé par e-mail est-il une facture électronique ?
Au sens de la réforme, non. La FAQ de l’administration fiscale rappelle qu’un PDF simple envoyé par voie électronique n’est pas une facture électronique au sens du dispositif.
Mes factures en PDF sont-elles déjà interdites ?
Pas pour l’émission. Les petites, moyennes et micro-entreprises doivent émettre leurs factures au format électronique au plus tard le 1er septembre 2027, et avant cette date le format reste libre. En revanche, toute entreprise doit pouvoir recevoir des factures électroniques depuis le 1er septembre 2026.
Une facture scannée est-elle une facture électronique ?
Non. Un scan est une image du document, sans les données structurées d’une facture électronique.
Puis-je imprimer une facture électronique et supprimer le fichier ?
Non, en principe. Le Livre des procédures fiscales (article L102 B) demande de conserver sous forme électronique les documents établis ou reçus sur support informatique, pendant le délai de conservation prévu pour le contrôle fiscal.
Faut-il l’accord de mon client pour lui envoyer une facture électronique ?
Avant la réforme, la transmission d’une facture électronique était soumise à l’acceptation du destinataire (article 289 du CGI). Depuis le 1er septembre 2026, toute entreprise doit pouvoir recevoir des factures électroniques, et le destinataire est obligé d’en recevoir une dès que l’émetteur en envoie une (FAQ de l’administration fiscale).
Faites votre première facture électronique
Dans Maitrio, rien à régler : votre facture part avec son PDF lisible et ses données structurées, par la plateforme agréée. Essayez un mois, sans carte bancaire.
Essayer Maitrio gratuitement1 mois d’essai gratuit, sans carte bancaire.
Contenu informatif, ne remplace pas un conseil juridique personnalisé.
Sources
- Code général des impôts, article 289 (factures électroniques émises et reçues « sous une forme électronique quelle qu’elle soit », acceptation du destinataire, authenticité, intégrité et lisibilité), version en vigueur depuis le 31 décembre 2023, consulté le 9 novembre 2026
- Code général des impôts, article 289 bis (émission, transmission et réception des factures sous forme électronique par une plateforme agréée entre assujettis établis en France), version en vigueur depuis le 21 février 2026, consulté le 9 novembre 2026
- Livre des procédures fiscales, article L102 B (conservation sous forme électronique des documents établis ou reçus sur support informatique, numérisation des factures papier par arrêté), version en vigueur depuis le 1er janvier 2023, consulté le 9 novembre 2026
- impots.gouv.fr, « Foire aux questions – Je découvre la facturation électronique » (version du 1er septembre 2026), consultée le 9 novembre 2026 : PDF simple, calendrier de réception et d’émission, obligation de recevoir, quatre nouvelles mentions, formats du socle
Je crée des outils pour que les artisans du bâtiment gagnent du temps sur leurs devis et leurs factures, et soient prêts pour la facture électronique de 2027.
À propos de MaitrioÀ lire aussi
Facture électronique
Formats de facture électronique : Factur-X, UBL ou CII, lequel pour un artisan ?
Les trois formats reconnus, pourquoi un PDF ordinaire ne suffit plus, les profils de Factur-X retenus pour la réforme et ce qu’un artisan doit vraiment choisir.
5 novembre 2026
Facture électronique
Plateforme agréée pour la facture électronique : un artisan du bâtiment doit-il en choisir une ?
La plupart des artisans n’ont rien à choisir : un logiciel relié à une plateforme suffit. Plateforme agréée ou solution compatible, comment vérifier qu’une plateforme est officielle, et les critères si vous devez en choisir une.
20 octobre 2026