Facture électronique
Calendrier de la facture électronique : les dates à retenir pour un artisan
9 novembre 2026Mis à jour le 9 novembre 20264 min de lecture
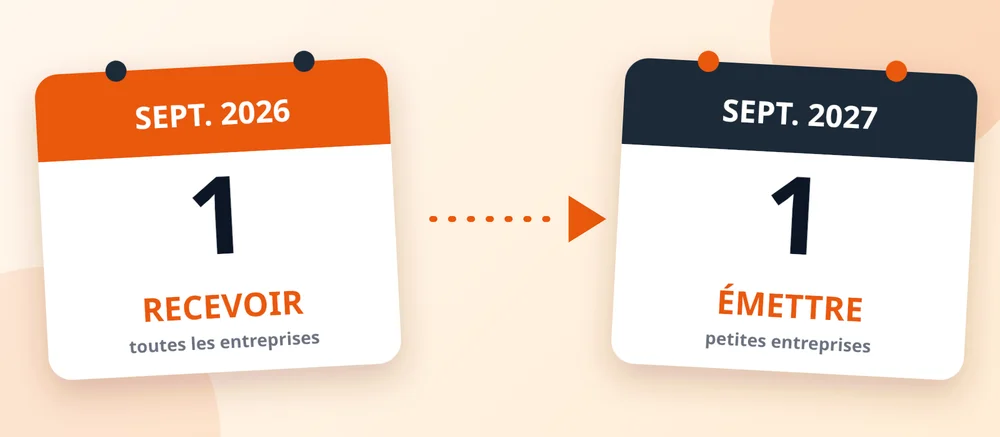
Réception : le 1er septembre 2026 pour toutes les entreprises. Émission et e-reporting : le 1er septembre 2027 au plus tard pour les petites entreprises, ce qui concerne la plupart des artisans du bâtiment. Voici le calendrier, ce que vous pouvez faire avant, et ce qu’un client ne peut pas exiger.
Facture électronique : Maitrio reçoit et envoie vos factures par une plateforme agréée. 1 mois d’essai gratuit, sans carte bancaire.
Essayer MaitrioSommaire
En bref
- Recevoir une facture électronique : obligatoire pour toutes les entreprises depuis le 1er septembre 2026
- Émettre et déclarer ses ventes : au plus tard le 1er septembre 2027 pour une petite entreprise
- Vous pouvez commencer avant, mais un client ne peut pas vous y obliger
- Un PDF reçu d’un fournisseur reste payable, et la TVA reste déductible
Les dates en un tableau
| Date | Qui | Ce qui devient obligatoire |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises, quelle que soit leur taille | Pouvoir recevoir des factures électroniques, par une plateforme agréée. |
| 1er septembre 2026 | Grandes entreprises et entreprises de taille intermédiaire | Émettre leurs factures au format électronique et transmettre les données de leurs ventes (e-reporting). |
| 1er septembre 2027, au plus tard | Petites, moyennes et micro-entreprises | Émettre leurs factures au format électronique et transmettre les données de leurs ventes (e-reporting). |
Source : la FAQ de l’administration fiscale. L’e-reporting suit le même calendrier que l’émission des factures. Il concerne les ventes à des particuliers et les opérations avec l’étranger : voyez notre guide sur l’e-reporting pour un artisan.
Quelle date pour votre entreprise ?
La taille s’apprécie par entreprise, c’est-à-dire par SIREN. L’administration publie les critères dans la rubrique « j’approfondis mes connaissances sur la réforme » de impots.gouv.fr. Pour la plupart des artisans du bâtiment, qui sont des TPE ou des micro-entreprises, l’échéance d’émission est le 1er septembre 2027.
Même si vos ventes ne sont pas concernées par la facturation électronique, vous devez pouvoir recevoir les factures de vos fournisseurs. La FAQ cite l’exemple d’un professionnel de santé, qui doit avoir choisi une plateforme agréée pour recevoir les factures de ses fournisseurs d’énergie ou d’accès internet. Voyez plateforme agréée : faut-il en choisir une quand on est artisan du bâtiment ?
Avant votre échéance : ce que vous pouvez faire, ce qu’on ne peut pas vous imposer
Vous pouvez commencer plus tôt
Une entreprise dont l’obligation d’émission arrive plus tard peut choisir d’entrer dans la facturation électronique avant. Le guide de l’administration demande de le faire avec méthode : ni doubles envois, ni doubles paiements, et il faut prévenir les clients concernés.
Un client ne peut pas vous l’imposer avant votre échéance
D’après le guide de l’administration, la réforme ne donne pas à un client le pouvoir d’imposer une émission électronique à une entreprise dont l’échéance est plus tardive. Un client ne doit pas refuser le traitement ou le paiement d’une facture au seul motif qu’elle n’est pas électronique. Un accord entre vous reste possible, mais il n’est pas une obligation de la réforme.
Mais vous devez pouvoir recevoir
Si un fournisseur vous envoie une facture électronique, vous êtes obligé de la recevoir. C’est pourquoi toutes les entreprises doivent avoir choisi une plateforme agréée pour la réception.
Pas de sanction pour ceux qui s’y mettent sérieusement
Le guide de démarrage de l’administration indique que, pendant la phase de démarrage, les sanctions ne s’appliquent pas aux entreprises en difficulté mais engagées dans une démarche sérieuse de mise en conformité. L’administration précise que ce n’est ni un report ni une suspension de l’obligation.
Si votre client est public, étranger ou particulier
Pour un client public (mairie, école, hôpital), Chorus Pro reçoit les factures électroniques depuis 2017. Depuis le 1er septembre 2026, les obligations vers une entité publique sont identiques à celles entre entreprises. Pour un client particulier ou établi à l’étranger, vous n’émettez pas de facture électronique : vous transmettez les données de la vente à l’administration (e-reporting).
Les montants des amendes et les règles de la phase de démarrage sont dans notre guide amende facture électronique : ce que risque un artisan. Pour les formats et la différence avec un PDF, voyez facture dématérialisée ou facture électronique. Pour voir ce que cela change pour vous, faites le test gratuit en une minute.
Questions fréquentes
À partir de quand dois-je envoyer des factures électroniques ?
Les petites, moyennes et micro-entreprises doivent émettre leurs factures au format électronique au plus tard le 1er septembre 2027. Les grandes entreprises et les entreprises de taille intermédiaire le font depuis le 1er septembre 2026. La plupart des artisans du bâtiment sont concernés par la date de 2027.
Dois-je déjà pouvoir recevoir des factures électroniques ?
Oui. Toutes les entreprises, quelles que soient leur taille et leur forme juridique, doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, par une plateforme agréée.
Un client peut-il m’obliger à envoyer une facture électronique avant mon échéance ?
Pas au titre de la réforme, selon le guide de l’administration. Une petite entreprise qui n’a pas choisi d’entrer volontairement dans le dispositif peut émettre ses factures comme d’habitude jusqu’à son échéance. Des accords entre entreprises restent possibles, et les factures adressées à une mairie ou à un organisme public suivent leurs propres règles.
Puis-je envoyer des factures électroniques avant la date obligatoire ?
Oui. L’administration l’autorise, à condition de bien organiser les envois, de prévenir les clients concernés et de suivre les factures émises pour éviter les doubles envois et les doubles paiements.
Mon fournisseur m’envoie un PDF par e-mail : puis-je le payer et déduire la TVA ?
Oui. Le guide de l’administration précise que la réforme ne modifie ni la dette, ni le paiement, ni le droit à déduction de la TVA : une facture reçue par e-mail, en PDF ou sur papier ne doit pas être écartée pour cette seule raison si elle correspond à une opération réelle et comporte les informations nécessaires.
Quand commence l’e-reporting pour mes ventes aux particuliers ?
Au même moment que l’émission des factures : au 1er septembre 2027 au plus tard pour les micro, petites et moyennes entreprises. Entrer plus tôt dans la facturation électronique ne change pas la date de l’e-reporting.
Choisissez le moment où vous commencez
Dans Maitrio, vous recevez les factures de vos fournisseurs et vous émettez les vôtres quand votre échéance arrive, ou avant si vous le décidez. Essayez un mois, sans carte bancaire.
Essayer Maitrio gratuitement1 mois d'essai gratuit, sans carte bancaire.
Contenu informatif, ne remplace pas un conseil juridique personnalisé.
Sources
- impots.gouv.fr, « Foire aux questions – Je découvre la facturation électronique » (version du 1er septembre 2026), consultée le 9 novembre 2026 : calendrier de réception et d’émission, entrée anticipée, e-reporting, clients publics
- impots.gouv.fr, « Facturation électronique : guide pratique de démarrage au 1er septembre 2026 », consulté le 9 novembre 2026 : calendrier maintenu, phase de démarrage et sanctions, entrée volontaire, client qui ne peut pas imposer l’émission électronique, factures reçues par un autre canal
Je crée des outils pour que les artisans du bâtiment gagnent du temps sur leurs devis et leurs factures, et soient prêts pour la facture électronique de 2027.
À propos de MaitrioÀ lire aussi
Facture électronique
Facturation électronique obligatoire : le guide complet pour les artisans
Calendrier, sanctions, format Factur-X, Plateformes Agréées : tout ce que la réforme 2026-2027 change pour votre façon d’émettre et de recevoir vos factures.
7 septembre 2026
Facture électronique
Amende facture électronique : sanctions et tolérance pour un artisan du bâtiment
50 € par facture, 500 € pour l’e-reporting, 500 € puis 1 000 € sans plateforme : les montants, les dates, l’exception de première infraction et ce que la tolérance de démarrage couvre vraiment.
8 novembre 2026